
Baca Juga: Kreasi Prima Land Raih Dua Penghargaan Bergengsi di Indonesia Top Achievement of The Year 2026
Apa Itu FLPP dan Kenapa Cicilannya Bisa Serendah Itu?
FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) adalah skema pembiayaan rumah bersubsidi yang dikelola oleh BP Tapera untuk membantu Masyarakat Berpenghasilan Rendah (MBR) memiliki rumah pertama. Berbeda dari KPR komersial yang bunganya bisa mengambang (floating rate) mengikuti kondisi pasar, KPR subsidi FLPP menggunakan skema bunga tetap (fixed rate) yang tidak berubah sepanjang masa kredit, sehingga cicilan bulanan tetap stabil dari awal hingga lunas.
Komponen Utama yang Menentukan Besaran Cicilan
Berikut tiga faktor utama yang memengaruhi besar kecilnya cicilan rumah subsidi.
1. Uang Muka (DP)
DP rumah subsidi dipatok sangat ringan, mulai dari 1 persen dari harga rumah. Semakin besar DP yang dibayarkan di awal, semakin kecil plafon kredit dan cicilan bulanannya.
2. Suku Bunga Tetap
Suku bunga KPR subsidi ditetapkan flat 5 persen per tahun sepanjang masa tenor. Artinya, besaran cicilan pokok dan bunga akan sama setiap bulan sampai kredit lunas, tidak seperti KPR komersial yang bisa naik turun mengikuti suku bunga acuan.
3. Tenor (Jangka Waktu Kredit)
Tenor rumah subsidi bisa dipilih mulai dari 10 tahun hingga 20 tahun. Semakin panjang tenor, semakin kecil cicilan bulanan, namun total bunga yang dibayarkan sepanjang masa kredit akan lebih besar.
Baca Juga Telat Bayar Cicilan KPR: Ini Konsekuensi dan Cara Mengatasinya
Harga Maksimal Rumah Subsidi 2026 Berdasarkan Zona
Pemerintah menetapkan batas harga jual tertinggi rumah subsidi berdasarkan zona wilayah, sebagai berikut.
- Jawa (kecuali Jabodetabek) dan Sumatera: sekitar Rp166 juta hingga Rp185 juta
- Kalimantan (kecuali Kalimantan Utara): sekitar Rp182 juta hingga Rp198 juta
- Sulawesi, Bangka Belitung, dan Kepulauan Riau: sekitar Rp173 juta hingga Rp188 juta
- Maluku, Maluku Utara, Bali, dan Nusa Tenggara: sekitar Rp185 juta hingga Rp205 juta
- Jabodetabek: sekitar Rp185 juta hingga Rp200 juta
- Papua dan sekitarnya: sekitar Rp240 juta hingga Rp260 juta
Perlu diketahui, batas harga ini dapat berubah sewaktu-waktu mengikuti penyesuaian kebijakan pemerintah, jadi pastikan mengecek harga terbaru langsung ke pengembang atau bank penyalur sebelum mengajukan KPR.
Simulasi Cicilan Rumah Subsidi 2026
Berikut contoh simulasi cicilan menggunakan asumsi DP 1 persen, bunga tetap 5 persen per tahun, dan beberapa pilihan tenor.
Contoh 1: Rumah Seharga Rp166.000.000 (Zona Jawa dan Sumatera)
- DP 1 persen: Rp1.660.000
- Plafon kredit: Rp164.340.000
- Tenor 10 tahun: estimasi cicilan sekitar Rp1.750.000/bulan
- Tenor 15 tahun: estimasi cicilan sekitar Rp1.300.000/bulan
- Tenor 20 tahun: estimasi cicilan sekitar Rp1.090.000/bulan
Contoh 2: Rumah Seharga Rp185.000.000 (Zona Kalimantan dan Sulawesi)
- DP 1 persen: Rp1.850.000
- Plafon kredit: Rp183.150.000
- Tenor 10 tahun: estimasi cicilan sekitar Rp1.950.000/bulan
- Tenor 15 tahun: estimasi cicilan sekitar Rp1.450.000/bulan
- Tenor 20 tahun: estimasi cicilan sekitar Rp1.210.000/bulan
Angka di atas hanyalah estimasi umum. Cicilan aktual bisa berbeda tergantung kebijakan bank penyalur, asuransi yang menyertai, dan penyesuaian harga rumah terbaru di lokasi yang kamu pilih.
Cara Menghitung Sendiri Simulasi Cicilan Rumah Subsidi
1. Tentukan Plafon Kredit
Kurangi harga rumah dengan DP yang akan dibayarkan. Hasilnya adalah plafon kredit atau pokok pinjaman.
2. Hitung Bunga Tahunan
Kalikan plafon kredit dengan suku bunga tetap 5 persen untuk mendapatkan total bunga per tahun.
3. Jumlahkan Pokok dan Bunga, Bagi dengan Jumlah Bulan Tenor
Tambahkan pokok pinjaman dengan total bunga sepanjang tenor, lalu bagi dengan jumlah bulan (tenor dalam tahun dikali 12) untuk mendapatkan estimasi cicilan bulanan.
4. Bandingkan dengan Kemampuan Bayar
Idealnya, cicilan bulanan tidak melebihi 30 persen dari total penghasilan bulanan agar tidak membebani arus kas rumah tangga.
Tips Memilih Tenor yang Tepat
- Pilih tenor panjang jika ingin cicilan bulanan seringan mungkin, terutama untuk pasangan muda yang baru merintis penghasilan.
- Pilih tenor lebih pendek jika ingin total bunga yang dibayarkan lebih kecil dan cicilan cepat lunas.
- Pertimbangkan rencana keuangan jangka panjang, misalnya rencana menambah anggota keluarga atau kebutuhan pendidikan anak di masa depan.
- Selalu sisakan ruang di anggaran bulanan untuk dana darurat, jangan alokasikan seluruh sisa penghasilan untuk cicilan.
Simulasi Lebih Akurat Bersama Kreasi Prima Land
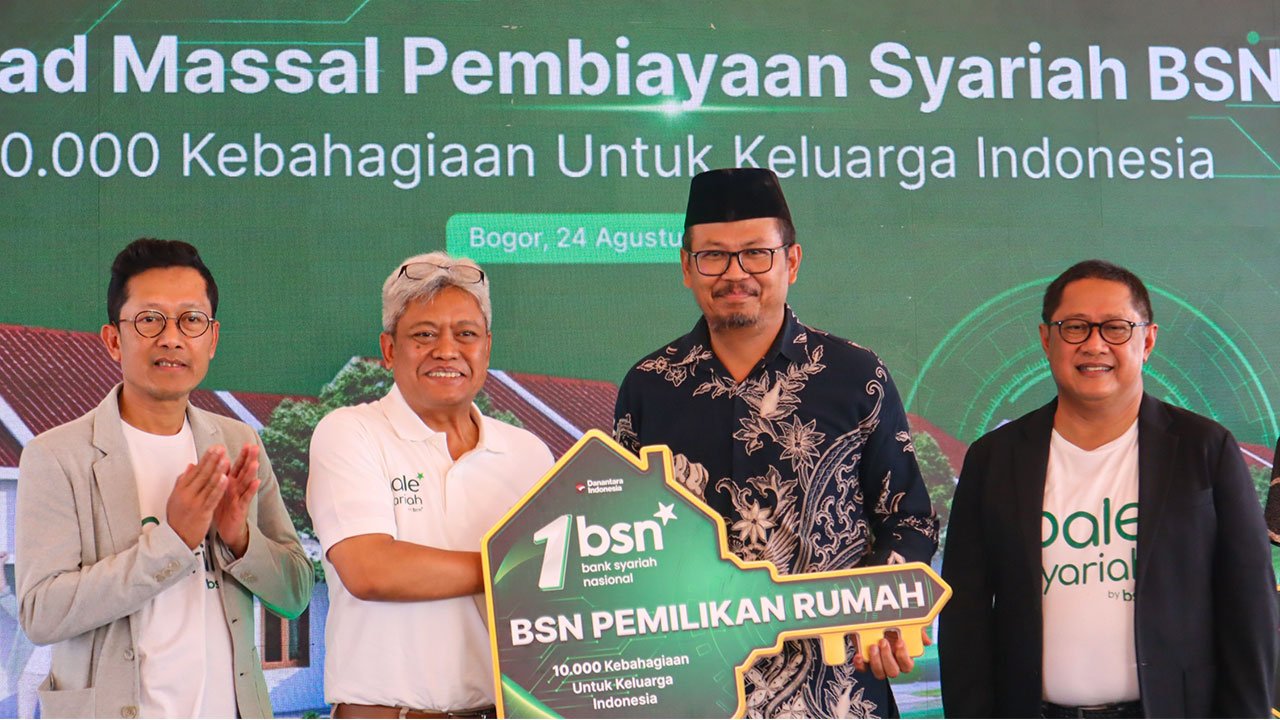
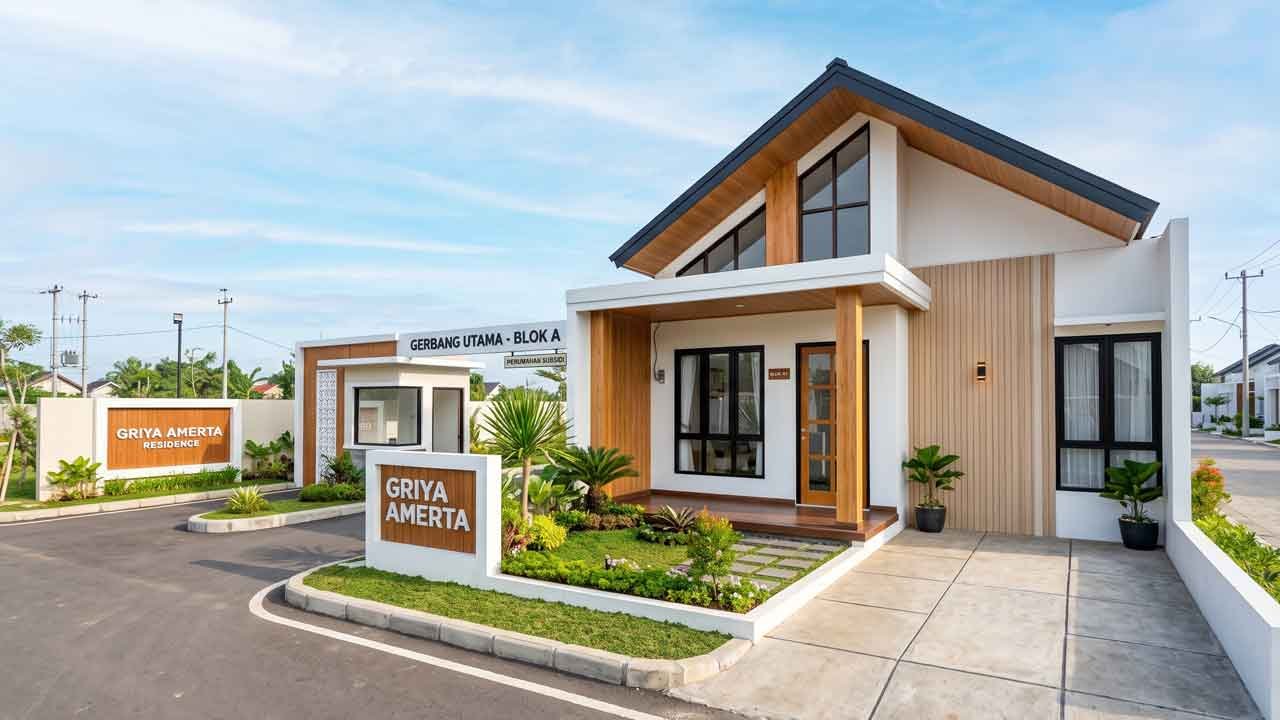
Kreasi Prima Land menyediakan Kalkulator KPR yang bisa diakses langsung di website resmi untuk membantu calon pembeli menghitung simulasi cicilan sesuai unit rumah subsidi maupun syariah yang diminati. Dengan pengalaman lebih dari 20 tahun membangun lebih dari 3.300 unit rumah dan kerja sama resmi bersama Bank Syariah Indonesia (BSI), tim marketing kami siap membantu memberikan simulasi yang sesuai dengan kondisi keuangan dan lokasi proyek yang kamu pilih, baik untuk skema subsidi konvensional maupun syariah bebas riba.
Pertanyaan yang Sering Diajukan (FAQ)
Berapa DP minimal untuk beli rumah subsidi?
DP rumah subsidi minimal 1 persen dari harga rumah, meski beberapa bank atau pengembang bisa menetapkan kebijakan berbeda.
Apakah bunga KPR subsidi bisa naik di tengah masa kredit?
Tidak. Bunga KPR subsidi bersifat tetap (flat) 5 persen per tahun sepanjang masa tenor, tidak berubah meskipun kondisi ekonomi berfluktuasi.
Tenor berapa yang paling ideal untuk rumah subsidi?
Tergantung kemampuan finansial masing-masing. Tenor panjang (20 tahun) cocok untuk cicilan ringan, sementara tenor pendek (10-15 tahun) cocok jika ingin total bunga lebih kecil dan cepat lunas.
Apakah simulasi cicilan online selalu akurat?
Simulasi online memberikan gambaran umum, namun angka pastinya tetap bisa berbeda tergantung kebijakan bank penyalur, biaya tambahan, dan penyesuaian harga rumah terbaru di lokasi yang dipilih.
Apakah cicilan rumah subsidi syariah sama dengan konvensional?
Secara nominal bisa mirip, namun pada skema syariah tidak menggunakan sistem bunga, melainkan akad jual beli atau sewa yang disepakati transparan sejak awal tanpa unsur riba.