
Banyak orang merasa lega saat pertama kali menerima jadwal angsuran KPR karena cicilannya terasa ringan. Masalah baru muncul beberapa tahun kemudian, ketika masa bunga tetap berakhir dan cicilan tiba-tiba naik cukup tajam. Inilah yang disebut fase KPR floating, tahap yang sering kurang dipahami calon pembeli rumah sejak awal.
Di tahun 2026, topik ini makin relevan. Bank Indonesia menaikkan BI Rate secara bertahap dari 4,75% hingga 5,75% pada pertengahan tahun, lalu menahannya di level tersebut sampai Oktober 2026. Kondisi ini ikut mendorong bunga KPR komersial bergerak naik. Artikel ini membahas pengertian KPR floating, cara menghitung cicilannya, serta perbedaannya dengan KPR subsidi yang bunganya tetap sepanjang tenor.
Apa Itu KPR Floating?
KPR floating adalah skema kredit pemilikan rumah dengan suku bunga mengambang (floating rate), yaitu bunga yang dapat berubah mengikuti kondisi pasar dan kebijakan bank. Kebalikannya adalah fixed rate, yaitu bunga tetap yang tidak berubah selama periode tertentu.
Pada praktiknya, hampir semua KPR komersial di bank memakai kombinasi keduanya. Bank menawarkan bunga promo yang rendah dan tetap selama 1 sampai 5 tahun pertama, kemudian beralih ke bunga floating hingga kredit lunas. Bunga floating ini umumnya disusun dari dua komponen:
- Suku Bunga Dasar Kredit (SBDK), yaitu bunga dasar yang diumumkan bank secara berkala dan dipengaruhi biaya dana bank.
- Margin atau premi risiko, yaitu tambahan bunga yang ditetapkan bank sesuai profil debitur dan kebijakan internal.
Karena kedua komponen itu bisa bergerak, besar cicilan pada fase floating juga ikut berubah. Bisa naik, bisa turun, tetapi dalam beberapa tahun terakhir arahnya lebih sering naik.
Faktor yang Memengaruhi Bunga KPR Floating
Ada beberapa hal yang membuat bunga floating bergerak:
- BI Rate. Saat suku bunga acuan naik, biaya dana bank ikut naik. Bank biasanya menyesuaikan bunga kredit dalam hitungan bulan.
- Likuiditas perbankan. Jika dana di sistem perbankan ketat, bank cenderung menaikkan bunga untuk menjaga margin.
- Kebijakan masing-masing bank. Dua bank bisa menerapkan bunga floating yang berbeda meski BI Rate sama.
- Profil risiko debitur. Riwayat pembayaran yang lancar kadang menjadi bahan negosiasi untuk mendapatkan bunga lebih baik.
Sebagai gambaran, pada semester II 2026 sejumlah bank besar mencantumkan bunga floating KPR di kisaran 12% hingga 13,5% per tahun. Angka ini jauh di atas bunga promo yang biasanya ditawarkan di awal akad.
Cara Menghitung Cicilan KPR Floating
Sebagian besar bank menghitung cicilan KPR dengan metode anuitas, yaitu cicilan bulanan yang besarnya sama selama periode bunga tertentu, dengan porsi bunga lebih besar di awal dan porsi pokok makin besar di akhir. Rumus dasarnya:
Cicilan = P x i / (1 – (1 + i)-n)
- P = sisa pokok pinjaman
- i = bunga per bulan (bunga tahunan dibagi 12)
- n = sisa jumlah bulan cicilan
Hal penting yang sering terlewat: saat masuk fase floating, cicilan dihitung ulang dari sisa pokok dan sisa tenor, bukan dari plafon awal.
Simulasi Cicilan KPR Floating
Misalkan Anda mengambil KPR komersial dengan plafon Rp300 juta, tenor 20 tahun, bunga fixed 5% selama 3 tahun pertama, lalu floating. Berikut hasil perhitungannya:
| Kondisi | Bunga per Tahun | Cicilan per Bulan |
|---|---|---|
| Masa fixed (tahun 1-3) | 5% | Rp1.979.867 |
| Floating (tahun 4-20) | 10% | Rp2.774.784 |
| Floating (tahun 4-20) | 11% | Rp2.949.144 |
| Floating (tahun 4-20) | 12% | Rp3.128.028 |
| Floating (tahun 4-20) | 13% | Rp3.311.161 |
Setelah 3 tahun, sisa pokok masih sekitar Rp271,7 juta. Jika bunga floating berada di 12%, cicilan naik menjadi sekitar Rp3,13 juta per bulan, atau bertambah lebih dari Rp1,1 juta setiap bulan. Simulasi ini bersifat ilustrasi. Angka riil tergantung bunga yang berlaku di bank Anda saat itu.
Perbedaan KPR Floating dan KPR Subsidi
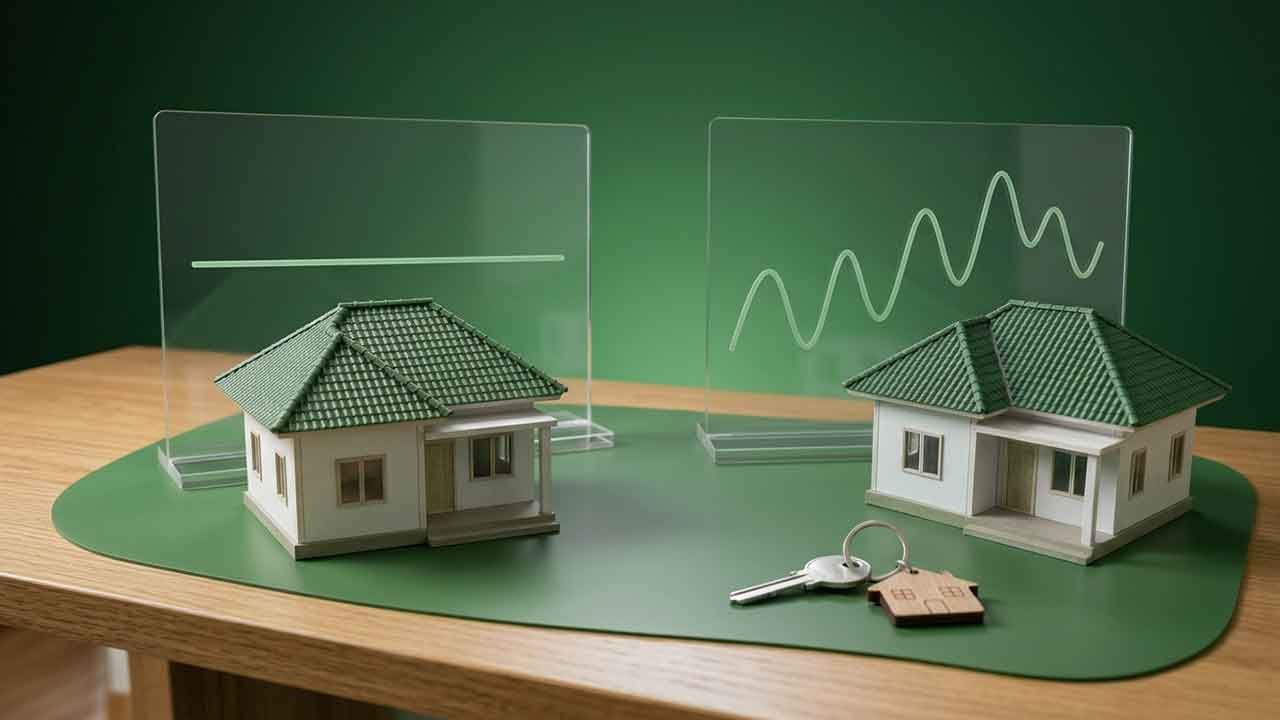
KPR subsidi, yang dikenal juga sebagai KPR FLPP (Fasilitas Likuiditas Pembiayaan Perumahan), adalah program pemerintah untuk Masyarakat Berpenghasilan Rendah (MBR). Ciri utamanya adalah bunga tetap 5% per tahun sepanjang tenor, sehingga tidak pernah masuk fase floating. Pemerintah juga menegaskan bunga KPR subsidi tetap 5% meski BI Rate naik di tahun 2026.
| Aspek | KPR Komersial (Fixed lalu Floating) | KPR Subsidi (FLPP) |
|---|---|---|
| Jenis bunga | Fixed di awal, lalu mengambang | Tetap 5% hingga lunas |
| Sasaran | Umum, tanpa batas penghasilan | MBR yang belum memiliki rumah |
| Uang muka | Umumnya 10% sampai 20% | Mulai 1% dari harga rumah |
| Tenor | Bisa hingga 25 sampai 30 tahun | Umumnya hingga 20 tahun |
| Harga rumah | Bebas sesuai kemampuan | Mengikuti batas harga rumah subsidi per wilayah |
| Kepastian cicilan | Berubah setelah masa fixed | Sama dari awal sampai akhir |
Sebagai contoh, rumah subsidi seharga Rp166 juta dengan uang muka 1% dan tenor 20 tahun menghasilkan cicilan sekitar Rp1,08 juta per bulan, dan angka itu tidak berubah sampai lunas. Kepastian inilah yang membuat KPR subsidi jauh lebih mudah direncanakan bagi keluarga muda.
Bagaimana dengan KPR Syariah?
Bagi Anda yang ingin menghindari riba, KPR syariah menjadi pilihan yang lebih tenang. Pada akad murabahah, bank membeli rumah lalu menjualnya kepada nasabah dengan margin yang disepakati di awal. Karena harga jual sudah dikunci, angsuran tetap sama sampai lunas dan tidak terpengaruh BI Rate.
Ada juga akad musyarakah mutanaqisah (MMQ), yaitu kepemilikan bersama antara bank dan nasabah yang porsi bank berkurang bertahap. Pada akad ini, ujrah atau biaya sewa bisa ditinjau ulang secara berkala sesuai kesepakatan dalam akad. Jadi, sebelum tanda tangan, pastikan Anda membaca ketentuan peninjauan ujrah dengan teliti.
KPR subsidi juga tersedia dalam versi syariah melalui bank syariah penyalur FLPP, dengan angsuran tetap yang setara dengan skema konvensionalnya. Kombinasi ini memberi dua ketenangan sekaligus: cicilan pasti dan akad sesuai prinsip syariah.
Tips Menghadapi Masa Floating
- Hitung skenario terburuk sejak awal. Jangan hanya melihat cicilan promo. Simulasikan cicilan dengan bunga floating 12% sampai 13% dan pastikan masih nyaman di kantong.
- Jaga rasio cicilan. Usahakan total cicilan tidak lebih dari 30% sampai 35% penghasilan bulanan.
- Lakukan pelunasan sebagian di masa fixed. Mengurangi pokok saat bunga masih rendah akan memperkecil cicilan saat floating. Cek dulu ketentuan penalti di bank Anda.
- Pantau SBDK bank. Bank wajib mengumumkan SBDK secara berkala, sehingga Anda bisa memperkirakan arah bunga.
- Pertimbangkan pindah bank atau pindah ke skema syariah. Jika selisih bunganya besar, pengalihan kredit ke bank lain bisa menjadi solusi, asalkan biayanya sudah dihitung.
- Siapkan dana darurat. Idealnya setara 3 sampai 6 kali pengeluaran bulanan, termasuk cicilan rumah.
Pertanyaan yang Sering Diajukan
Apakah bunga KPR floating bisa turun?
Bisa. Jika BI Rate dan biaya dana bank turun, bunga floating berpotensi ikut turun. Namun penurunannya sering lebih lambat dibanding kenaikannya.
Kapan KPR mulai masuk masa floating?
Tergantung perjanjian kredit. Umumnya setelah masa fixed 1, 2, 3, atau 5 tahun berakhir. Waktu pastinya tercantum di akad kredit.
Apakah KPR subsidi bisa berubah menjadi floating?
Tidak. Selama masih dalam skema FLPP, bunga KPR subsidi tetap 5% sampai lunas.
Apakah KPR syariah bebas floating?
Pada akad murabahah, angsuran tetap sampai lunas. Pada akad MMQ, ujrah bisa ditinjau berkala sesuai isi akad, jadi perlu dicek sebelum tanda tangan.
Lihat Juga Video Akad Rumah Subsidi Bandung dari Kreasi Prima Land
KPR floating bukan sesuatu yang perlu ditakuti, tetapi wajib diperhitungkan sejak awal. Cicilan yang ringan di tahun-tahun pertama bisa naik signifikan ketika bunga mulai mengambang, apalagi di tengah tren kenaikan suku bunga seperti tahun 2026. Bagi keluarga yang memenuhi syarat, KPR subsidi dengan bunga tetap dan KPR syariah dengan angsuran pasti memberi kepastian yang jauh lebih menenangkan.
Kreasi Prima Land berpengalaman membangun hunian subsidi berbasis syariah dengan skema pembiayaan bersama bank syariah. Jika Anda sedang merencanakan rumah pertama dan ingin cicilan yang pasti dari awal hingga lunas, tim kami siap membantu menghitung simulasi yang sesuai dengan kemampuan Anda.