
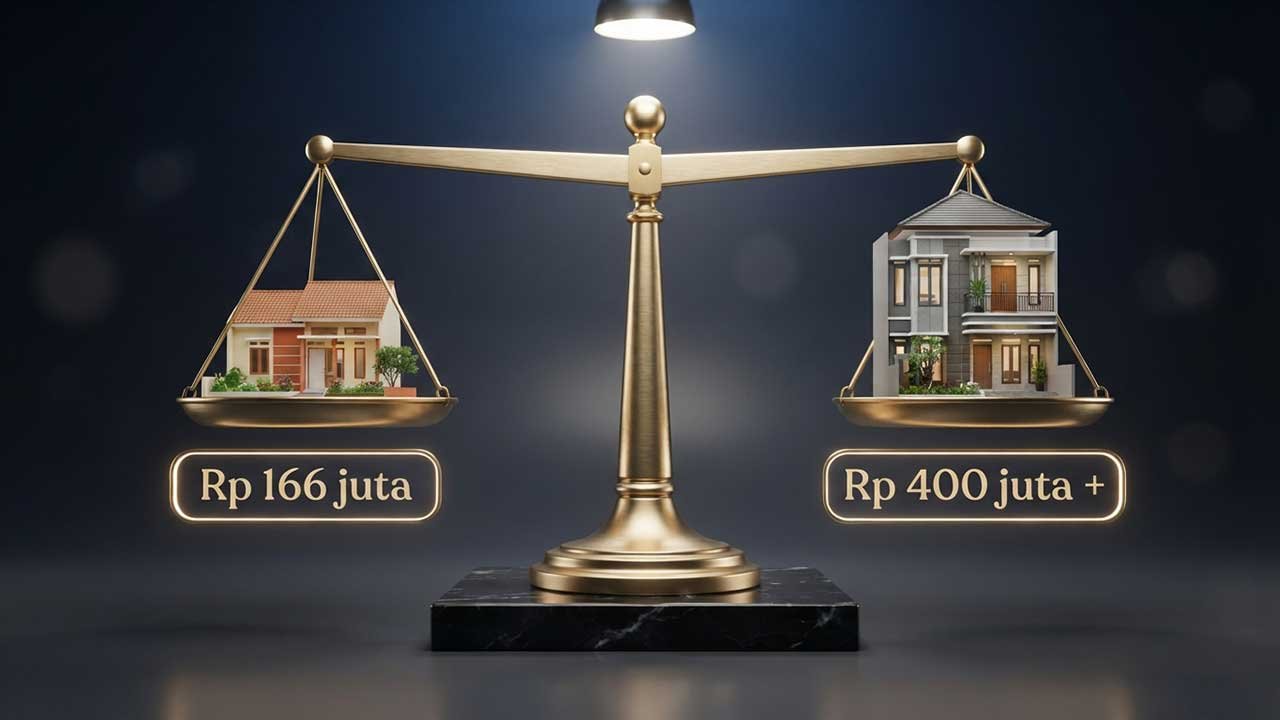
Saat memutuskan untuk membeli rumah pertama, salah satu pertanyaan mendasar yang hampir pasti muncul adalah: pilih rumah subsidi atau rumah komersial? Keduanya memiliki karakteristik yang sangat berbeda, dan keputusan yang tepat sangat bergantung pada kondisi finansial, kebutuhan keluarga, dan prioritas hidupmu saat ini serta di masa mendatang.
Sayangnya, banyak calon pembeli yang membuat keputusan ini berdasarkan informasi yang tidak lengkap atau tidak akurat. Ada yang menghindari rumah subsidi karena stigma bahwa kualitasnya pasti jelek, ada yang memaksakan diri mengambil rumah komersial padahal kondisi finansialnya lebih cocok untuk subsidi, dan ada yang tidak mengetahui bahwa perbedaan antara keduanya jauh lebih nuansed dari sekadar soal harga.
Artikel ini hadir sebagai panduan perbandingan yang jujur, lengkap, dan tidak berpihak antara rumah subsidi dan rumah komersial dari berbagai dimensi yang paling relevan, agar kamu bisa membuat keputusan yang benar-benar sesuai dengan situasi dan tujuanmu.
Memahami Definisi Dasar: Apa Itu Rumah Subsidi dan Rumah Komersial?
Rumah Subsidi
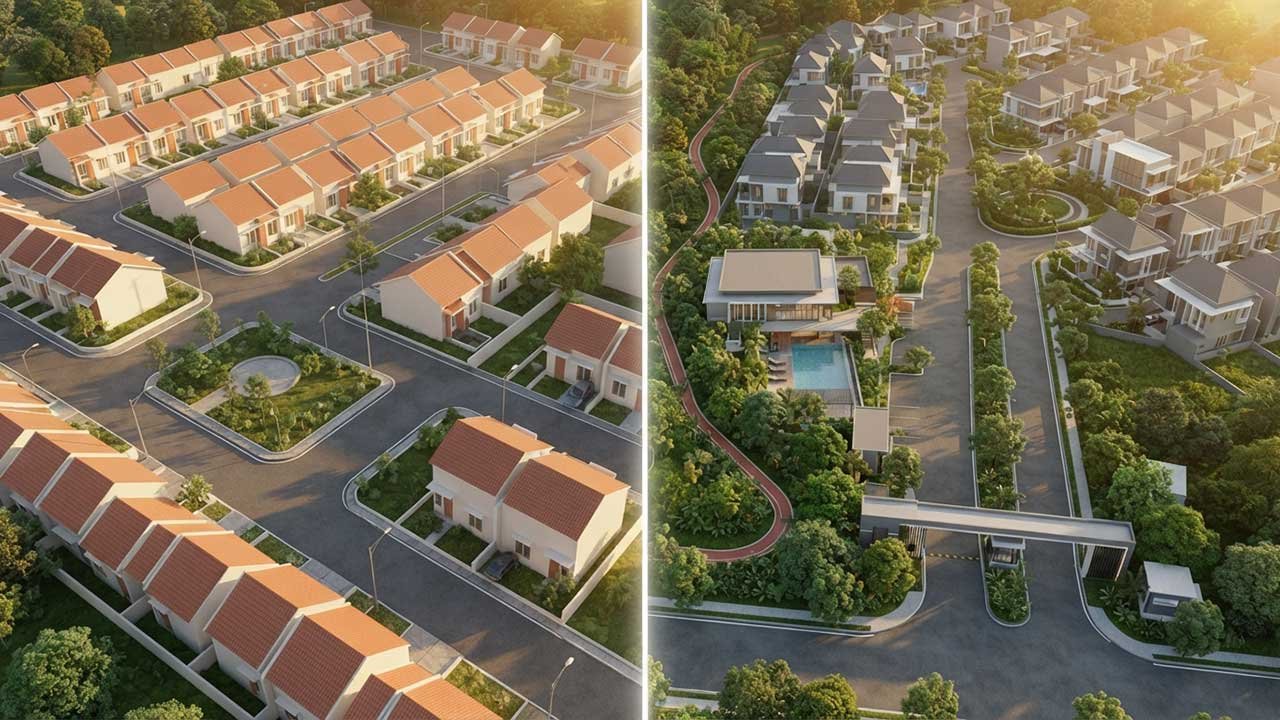
Rumah subsidi adalah unit hunian yang mendapat dukungan dari pemerintah Indonesia dalam bentuk subsidi pembiayaan melalui program FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) atau skema subsidi lainnya. Tujuan utamanya adalah membantu Masyarakat Berpenghasilan Rendah (MBR) untuk bisa memiliki hunian pertama yang layak dengan cicilan yang terjangkau.
Karena melibatkan dana pemerintah, rumah subsidi memiliki regulasi yang ketat terkait harga jual maksimal, spesifikasi minimal bangunan, syarat pembeli, dan pembatasan penggunaan properti dalam periode tertentu setelah pembelian.
Rumah Komersial
Rumah komersial adalah unit hunian yang dijual oleh developer berdasarkan mekanisme pasar bebas tanpa subsidi dari pemerintah. Harga, spesifikasi, dan target pasarnya ditentukan sepenuhnya oleh developer berdasarkan kalkulasi bisnis dan permintaan pasar yang ada.
Tidak ada batasan penghasilan pembeli, tidak ada batasan harga jual, tidak ada pembatasan renovasi, dan tidak ada kewajiban untuk menjadikannya sebagai hunian pertama. Kebebasan ini adalah keunggulan utama rumah komersial dibandingkan rumah subsidi.
Perbandingan 1: Harga dan Uang Muka
Ini adalah perbedaan yang paling langsung terlihat dan paling sering menjadi faktor penentu utama dalam keputusan pembelian.
Harga Rumah Subsidi
Harga rumah subsidi dibatasi secara ketat oleh pemerintah melalui regulasi yang diterbitkan oleh Kementerian PUPR dan diperbarui secara berkala. Untuk tahun 2026, batas harga jual maksimal rumah subsidi berkisar antara Rp 166 juta hingga Rp 181 juta tergantung wilayah, sebuah angka yang jauh di bawah harga pasar properti di kebanyakan kota besar Indonesia.
Uang muka rumah subsidi bisa serendah 1 persen dari harga rumah, yang berarti untuk rumah seharga Rp 166 juta, uang muka yang dibutuhkan hanya sekitar Rp 1,66 juta. Ini adalah salah satu keunggulan paling signifikan dari program subsidi yang langsung menghilangkan hambatan terbesar bagi pembeli pertama.
Harga Rumah Komersial
Harga rumah komersial tidak memiliki batas atas dan sepenuhnya ditentukan oleh mekanisme pasar. Untuk kategori rumah komersial kelas menengah bawah di kota-kota besar dan penyangganya, harga umumnya dimulai dari Rp 300 juta hingga Rp 600 juta, sementara untuk lokasi yang lebih strategis atau spesifikasi yang lebih tinggi, harga bisa jauh melampaui angka tersebut.
Uang muka rumah komersial umumnya berkisar antara 10 hingga 30 persen dari harga jual tergantung kebijakan bank dan program developer. Untuk rumah seharga Rp 400 juta dengan DP 20 persen, berarti kamu perlu menyiapkan Rp 80 juta hanya untuk uang muka, belum termasuk biaya-biaya lain yang menyertainya.
Perbandingan 2: Cicilan dan Suku Bunga KPR
Perbedaan dalam cicilan bulanan antara rumah subsidi dan komersial jauh lebih besar dari yang banyak orang bayangkan, dan ini adalah salah satu faktor terpenting yang harus diperhitungkan secara realistis.
Cicilan KPR Subsidi
KPR untuk rumah subsidi menggunakan suku bunga tetap (fixed) 5 persen per tahun yang berlaku selama seluruh masa tenor, maksimal 20 tahun. Ini adalah keunggulan yang sangat signifikan karena tidak ada risiko kenaikan cicilan akibat fluktuasi suku bunga pasar selama dua dekade ke depan.
Dengan harga rumah Rp 166 juta, DP 1 persen (Rp 1,66 juta), dan pinjaman pokok sekitar Rp 164 juta dengan bunga 5 persen selama 20 tahun, cicilan bulanan KPR Subsidi berkisar antara Rp 1 juta hingga Rp 1,1 juta per bulan. Angka yang luar biasa terjangkau untuk kepemilikan properti permanen.
Cicilan KPR Komersial
KPR komersial menggunakan sistem suku bunga floating yang umumnya menawarkan bunga tetap (fixed) hanya pada 2 hingga 5 tahun pertama (periode promo), setelah itu suku bunga berubah mengikuti kondisi pasar yang tidak bisa diprediksi.
Suku bunga KPR komersial pada periode promo umumnya berkisar antara 6 hingga 9 persen per tahun, dan setelah periode promo berakhir bisa naik hingga 10 hingga 13 persen tergantung kondisi pasar saat itu.
Untuk rumah seharga Rp 400 juta dengan DP 20 persen (pinjaman Rp 320 juta), bunga 8 persen, tenor 20 tahun, cicilan bulanan KPR Komersial berkisar antara Rp 2,7 juta hingga Rp 3,2 juta per bulan pada periode promo, dan bisa lebih tinggi setelah periode promo berakhir.
Perbandingan Simulasi Cicilan
| Aspek | KPR Subsidi | KPR Komersial |
|---|---|---|
| Harga rumah | Rp 166.000.000 | Rp 400.000.000 |
| Uang muka | Rp 1.660.000 (1%) | Rp 80.000.000 (20%) |
| Pinjaman pokok | Rp 164.340.000 | Rp 320.000.000 |
| Suku bunga | 5% tetap selamanya | 7-8% promo, naik setelahnya |
| Tenor maksimal | 20 tahun | 30 tahun |
| Cicilan bulanan | Rp 1.085.000 | Rp 2.480.000 – 3.200.000 |
| Total bayar (estimasi) | Rp 260.400.000 | Rp 595.200.000 – 768.000.000 |
Perbandingan 3: Syarat Pembeli

Perbedaan syarat pembeli antara rumah subsidi dan komersial sangat signifikan dan menjadi penentu apakah kamu memenuhi syarat untuk mengakses program subsidi atau tidak.
Syarat Pembeli Rumah Subsidi
Untuk bisa membeli rumah subsidi, kamu harus memenuhi semua syarat berikut secara bersamaan.
Penghasilan maksimal tidak boleh melebihi batas yang ditetapkan pemerintah, yaitu Rp 8 juta per bulan untuk rumah tapak dan Rp 10 juta untuk rusun bagi karyawan tetap. Untuk penghasilan tidak tetap atau wiraswasta batasnya berbeda dan perlu dikonfirmasi ke bank penyalur.
Belum pernah memiliki rumah atas nama sendiri dalam bentuk apapun dan belum pernah menerima subsidi perumahan dari pemerintah dalam skema apapun sebelumnya.
Warga Negara Indonesia (WNI) yang dibuktikan dengan KTP yang masih berlaku dan aktif.
Usia minimal 21 tahun atau sudah menikah, dengan batasan usia maksimal saat KPR lunas tidak melebihi 65 hingga 70 tahun tergantung kebijakan bank penyalur.
SLIK OJK bersih tanpa catatan kredit bermasalah yang signifikan.
Syarat Pembeli Rumah Komersial
Syarat untuk membeli rumah komersial jauh lebih fleksibel karena tidak ada intervensi pemerintah dalam proses pembelianya.
Tidak ada batasan penghasilan baik maksimal maupun minimal, yang menentukan adalah kemampuan untuk membayar cicilan berdasarkan penilaian bank.
Tidak ada batasan kepemilikan rumah sebelumnya, pembeli bisa sudah pernah memiliki satu atau lebih properti sebelumnya dan tetap bisa mengajukan KPR komersial.
Tidak ada batasan kewarganegaraan untuk kepemilikan SHGB, WNA pun bisa memiliki properti komersial dalam status HGB.
SLIK OJK bersih tetap menjadi syarat yang tidak bisa dihindari pada KPR komersial sama seperti KPR subsidi.
Perbandingan 4: Spesifikasi dan Kualitas Bangunan
Ini adalah area di mana banyak orang memiliki persepsi yang kurang akurat tentang kedua tipe properti ini.
Spesifikasi Rumah Subsidi
Rumah subsidi memiliki standar spesifikasi minimal yang ditetapkan oleh pemerintah. Luas bangunan minimal 21 m² hingga maksimal 36 m², luas tanah minimal 60 m², dan harus memenuhi persyaratan teknis konstruksi yang diatur dalam SNI bangunan gedung.
Memang benar bahwa spesifikasi material rumah subsidi umumnya lebih sederhana dibandingkan rumah komersial pada harga yang sebanding. Namun kualitas aktualnya sangat bergantung pada developer yang membangunnya. Developer yang baik bisa menghasilkan rumah subsidi dengan kualitas konstruksi yang sangat layak dan tahan lama meskipun dengan spesifikasi material yang standar.
Yang perlu dipahami adalah bahwa rumah subsidi bisa dan sangat umum untuk direnovasi setelah masa pembatasan 5 tahun pertama berakhir. Banyak pemilik rumah subsidi yang secara bertahap memperluas dan meningkatkan kualitas rumahnya sendiri seiring bertambahnya kemampuan finansial.
Baca Juga Kenapa Harga Rumah di Bandung Terus Naik? Ini Penjelasan Lengkapnya
Spesifikasi Rumah Komersial
Rumah komersial tidak memiliki batasan spesifikasi dan developer bebas menggunakan material apapun sesuai dengan posisi harga dan target pasarnya. Ini berarti kualitas bisa sangat bervariasi bahkan dalam segmen harga yang sama tergantung strategi developer.
Rumah komersial pada segmen menengah ke atas umumnya menawarkan luas bangunan yang lebih besar, material yang lebih premium, desain yang lebih variatif, dan finishing yang lebih rapi. Namun rumah komersial kelas entry level yang harganya Rp 300 hingga 400 juta belum tentu kualitasnya jauh lebih baik dari rumah subsidi yang dibangun oleh developer yang serius.
Perbandingan 5: Kebebasan Penggunaan dan Renovasi
Ini adalah perbedaan yang sangat penting namun sering kali tidak diperhatikan oleh calon pembeli rumah subsidi.
Keterbatasan pada Rumah Subsidi
Karena melibatkan subsidi dari pemerintah, pembeli rumah subsidi terikat oleh beberapa pembatasan penggunaan yang cukup signifikan selama 5 tahun pertama sejak akad kredit ditandatangani.
Dilarang dipindahtangankan dalam bentuk apapun, termasuk dijual, dihibahkan, atau dipindahkan hak kepemilikannya kepada pihak lain selama 5 tahun pertama.
Dilarang disewakan kepada pihak ketiga karena rumah subsidi harus difungsikan sebagai hunian sendiri, bukan sebagai aset investasi yang menghasilkan pendapatan sewa.
Dilarang digunakan untuk kegiatan usaha atau komersial yang mengubah fungsi utamanya sebagai tempat tinggal.
Renovasi yang mengubah struktur utama bangunan sebaiknya dikonsultasikan terlebih dahulu dengan bank penyalur KPR untuk memastikan tidak melanggar ketentuan agunan.
Setelah 5 tahun, semua pembatasan di atas tidak lagi berlaku dan pemilik bebas menjual, menyewakan, atau menggunakan propertinya sesuai keinginan.
Kebebasan pada Rumah Komersial
Tidak ada pembatasan penggunaan apapun pada rumah komersial. Sejak hari pertama kepemilikan, kamu bebas menjual, menyewakan, merenovasi secara total, menggunakannya untuk usaha, atau melakukan apapun yang kamu inginkan selama tidak melanggar peraturan daerah yang berlaku.
Kebebasan ini menjadikan rumah komersial jauh lebih fleksibel sebagai instrumen investasi dibandingkan rumah subsidi yang memiliki lockup period 5 tahun.
Perbandingan 6: Fasilitas Kawasan
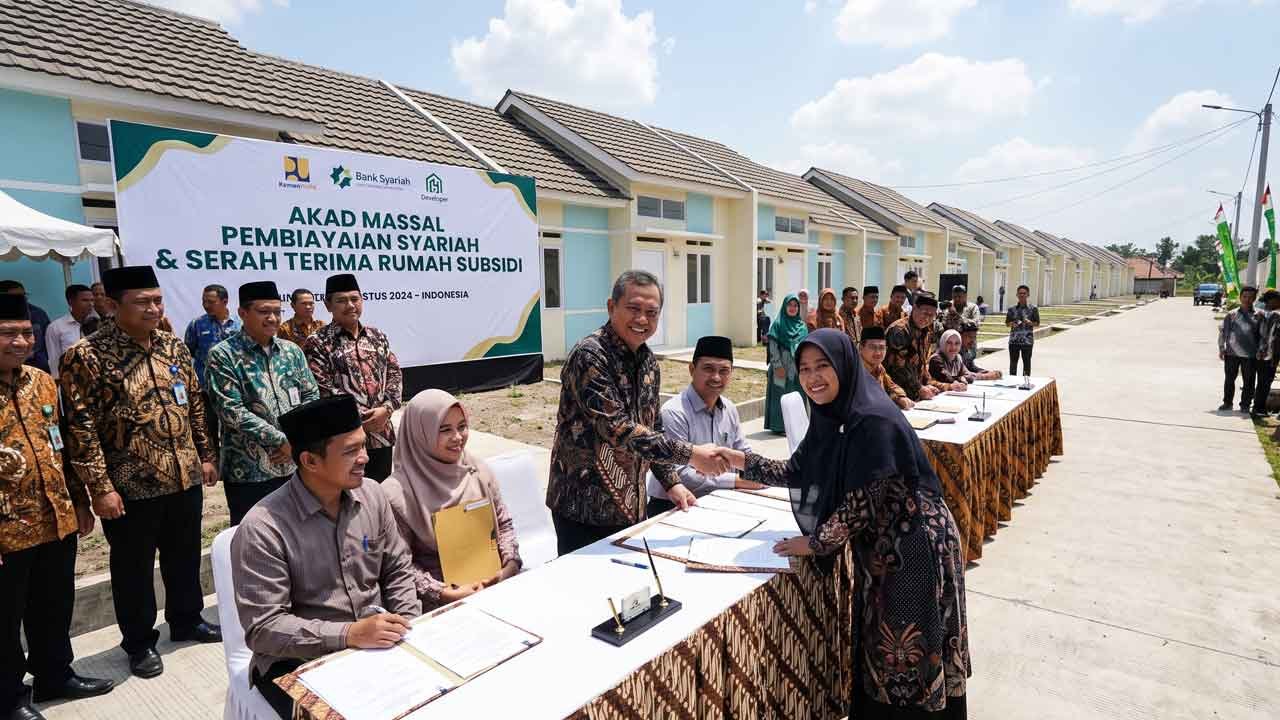
Fasilitas Kawasan Perumahan Subsidi
Kawasan perumahan subsidi wajib menyediakan fasilitas dasar berupa jalan lingkungan yang memadai, saluran drainase, area terbuka hijau, dan tempat ibadah sesuai regulasi yang berlaku. Fasilitas ini bersifat wajib namun standarnya adalah minimum, dan kualitas serta kelengkapan implementasinya sangat bergantung pada developer.
Kawasan perumahan subsidi umumnya tidak menyediakan fasilitas premium seperti club house, kolam renang komunal, area fitness, atau sistem keamanan 24 jam dengan CCTV yang terintegrasi, karena penambahan fasilitas tersebut akan mendorong biaya pengembangan melampaui batas harga jual yang diperbolehkan.
Fasilitas Kawasan Perumahan Komersial
Perumahan komersial, terutama yang dibangun oleh developer besar dengan konsep klaster, sering kali menawarkan fasilitas yang jauh lebih lengkap dan premium sebagai nilai tambah yang menjustifikasi harga jualnya yang lebih tinggi.
Fasilitas yang umum ditawarkan pada perumahan komersial kelas menengah ke atas antara lain sistem keamanan 24 jam dengan one gate system dan CCTV, club house dengan berbagai fasilitas rekreasi, kolam renang komunal, area jogging track dan taman yang tertata, fasilitas olahraga seperti lapangan basket atau tenis, serta akses ke fasilitas komersial terintegrasi seperti minimarket, kafe, atau pusat bisnis kecil di dalam kawasan.
Perbandingan 7: Potensi Nilai Investasi
Apresiasi Nilai Rumah Subsidi
Nilai rumah subsidi juga mengalami apresiasi seiring waktu mengikuti kenaikan harga properti di area tersebut, meskipun dalam beberapa kasus laju kenaikannya bisa lebih lambat dibandingkan properti komersial di lokasi yang lebih strategis.
Namun perlu diingat bahwa dalam konteks return on investment, pembeli rumah subsidi memiliki keunggulan yang sering diabaikan: karena harga beli awal yang jauh lebih rendah dan DP yang minimal, persentase return investasi relatif terhadap modal awal yang dikeluarkan bisa sangat tinggi jika nilai propertinya naik signifikan dalam 10 hingga 20 tahun.
Apresiasi Nilai Rumah Komersial
Rumah komersial, terutama yang berlokasi di kawasan strategis dengan aksesibilitas tinggi dan fasilitas lengkap, umumnya memiliki laju apresiasi nilai yang lebih tinggi dalam nominal absolut, namun juga membutuhkan modal awal yang jauh lebih besar sehingga persentase return terhadap total investasi bisa tidak selalu lebih unggul.
Keunggulan rumah komersial dari sisi investasi terletak pada fleksibilitasnya yang lebih besar untuk menghasilkan passive income melalui penyewaan sejak hari pertama kepemilikan.
Tabel Perbandingan Komprehensif
| Aspek | Rumah Subsidi | Rumah Komersial |
|---|---|---|
| Harga jual | Maks Rp 166 juta – 181 juta | Bebas, mulai Rp 300 juta ke atas |
| Uang muka | Mulai 1% dari harga | 10 hingga 30% dari harga |
| Suku bunga KPR | 5% tetap, tidak pernah berubah | 6 hingga 9% promo, floating setelahnya |
| Tenor maksimal | 20 tahun | 30 tahun (dan 40 tahun mulai 2026) |
| Cicilan (estimasi) | Rp 1 juta hingga 1,1 juta per bulan | Rp 2,5 juta hingga 5 juta per bulan |
| Syarat penghasilan | Maks Rp 8 juta hingga 10 juta per bulan | Tidak ada batasan |
| Kepemilikan sebelumnya | Belum pernah punya rumah | Bebas, bisa punya properti lain |
| Pembebasan PPN | Ya, bebas PPN | Tidak, kena PPN 11% |
| Luas bangunan | 21 hingga 36 m² | Bebas, sesuai desain developer |
| Kebebasan menjual | Dilarang 5 tahun pertama | Bebas sejak hari pertama |
| Kebebasan menyewa | Dilarang selama KPR aktif | Bebas sejak hari pertama |
| Renovasi | Terbatas pada 5 tahun pertama | Bebas kapan saja |
| Fasilitas kawasan | Standar minimum | Bervariasi, bisa sangat premium |
| Nilai investasi jangka panjang | Baik, bergantung lokasi | Baik hingga sangat baik |
Siapa yang Paling Cocok Memilih Rumah Subsidi?
Rumah subsidi adalah pilihan yang paling tepat untuk beberapa profil pembeli berikut ini.
Pasangan muda atau keluarga baru yang baru memulai karir dan penghasilannya masih dalam tahap berkembang, namun ingin segera memiliki hunian tetap yang tidak membuang uang untuk sewa.
Karyawan atau pekerja mandiri dengan penghasilan di bawah Rp 8 juta per bulan yang memenuhi semua syarat program subsidi dan menjadikan rumah pertama ini sebagai langkah awal membangun aset.
Mereka yang memiliki tabungan terbatas dan tidak bisa menyiapkan DP dalam jumlah besar namun memiliki penghasilan yang stabil dan cukup untuk membayar cicilan bulanan yang terjangkau.
Mereka yang memprioritaskan kepastian cicilan dan tidak ingin terbebani risiko kenaikan cicilan akibat fluktuasi suku bunga selama dua dekade ke depan.
Siapa yang Paling Cocok Memilih Rumah Komersial?
Rumah komersial menjadi pilihan yang lebih tepat untuk profil pembeli berikut ini.
Mereka yang penghasilannya melebihi batas subsidi dan tidak memenuhi syarat program FLPP namun tetap ingin memiliki rumah dengan mekanisme KPR.
Investor properti yang ingin segera menghasilkan pendapatan sewa dari properti yang dibeli tanpa terikat pembatasan masa lockup 5 tahun.
Keluarga yang membutuhkan luas rumah lebih besar dari batas maksimal rumah subsidi untuk mengakomodasi kebutuhan ruang yang tidak bisa dikompromikan.
Mereka yang mengutamakan lokasi dan fasilitas premium sebagai pertimbangan utama dan bersedia membayar lebih untuk mendapatkannya.
Lihat Juga Video Akad Rumah Subsidi Bandung dari Kreasi Prima Land
Setelah membandingkan kedua tipe properti dari berbagai dimensi, satu hal yang menjadi jelas adalah: tidak ada jawaban yang berlaku universal tentang mana yang lebih baik antara rumah subsidi dan rumah komersial. Yang ada adalah pilihan yang paling sesuai dengan kondisi finansial, kebutuhan keluarga, dan tujuan jangka panjangmu secara spesifik.
Jika kamu memenuhi syarat untuk mendapat rumah subsidi, program ini adalah kesempatan emas yang sangat sayang untuk dilewatkan karena manfaat finansialnya yang luar biasa besar, terutama dari sisi suku bunga tetap 5% dan DP yang minimal. Gunakan penghematan dari cicilan yang lebih ringan untuk membangun tabungan dan investasi lain yang akan mendukung pertumbuhan finansialmu jangka panjang.
Jika kondisimu tidak memenuhi syarat subsidi atau kebutuhanmu memang melampaui batas yang bisa diakomodasi oleh program subsidi, rumah komersial dengan perencanaan yang matang tetap bisa menjadi keputusan yang sangat baik untuk masa depan keluargamu.
Yang terpenting dari semua ini adalah mengambil langkah pertama menuju kepemilikan rumah sesegera mungkin, karena harga properti hampir selalu naik setiap tahunnya dan menunda selalu berarti membayar lebih mahal untuk properti yang sama di masa mendatang.
Kreasi Primaland menyediakan pilihan hunian subsidi yang berkualitas dan memenuhi semua standar program FLPP, dengan proses yang transparan dan tim yang siap mendampingimu dari konsultasi pertama hingga kunci di tangan. Hubungi kami sekarang untuk simulasi cicilan dan informasi unit yang tersedia.